Claudio Livolsi
Claudio@cldaconsulting.com
+39 335 7598529
CLDA Consulting

BLOG
Newsletter n. 10 - Il ciclo del credito
Newsletter n. 10 - Il ciclo del credito
«Il credito non è un diritto.» — Anonimo
Questo numero è dedicato a un tema oggi poco discusso, ma che potrebbe tornare presto al centro dell’attenzione: il credito. Per credito si intendono le somme che le istituzioni finanziarie prestano ad aziende e famiglie per finanziare acquisti e investimenti. Come molte grandezze economiche, anche il credito segue un andamento ciclico, caratterizzato da fasi di espansione e contrazione. Vediamole nel dettaglio.
La ripresa: dopo una crisi, l’accesso al credito è normalmente più difficile. Le banche sono meno propense a concedere prestiti perché molte aziende attraversano una fase di debolezza. In queste situazioni, le banche centrali tendono ad abbassare il costo del denaro e a incentivare l’erogazione di finanziamenti, così da sostenere l’economia. Con il consolidarsi della ripresa, le banche riacquistano fiducia, aumentano i prestiti e rendono gradualmente meno rigidi i criteri di concessione del credito. I maggiori volumi accrescono i ricavi degli istituti, mentre il miglioramento dell’economia incoraggia aziende e famiglie a investire. I privati tornano ad acquistare case e automobili ricorrendo ai finanziamenti; le aziende riprendono a investire in impianti e interventi produttivi per rispondere alla maggiore domanda.
L’espansione: le banche sostengono la crescita aumentando i volumi dei prestiti. Gli spread applicati ai finanziamenti diminuiscono, anche per effetto della maggiore concorrenza tra gli istituti. In questa fase è possibile ottenere mutui a condizioni vantaggiose e finanziamenti con vincoli meno stringenti. Quando i debitori più solidi hanno soddisfatto la propria domanda di credito ed i margini delle banche si riducono, cresce la propensione al rischio. Gli istituti iniziano così ad allentare i controlli e a finanziare anche soggetti con un merito creditizio più basso, compensando il maggiore rischio con margini più elevati. È in questo modo che la bolla si alimenta e molti intermediari pongono le basi della crisi successiva.
La crisi: spesso, ma non sempre, la crisi prende avvio dal fallimento di una o più grandi aziende che, favorite dalla disponibilità di prestiti a basso costo, si sono indebitate eccessivamente. I primi segnali possono coincidere con l’inizio di una recessione. Il ciclo economico e quello del credito sono generalmente correlati, anche se il secondo tende a manifestarsi con alcuni mesi di ritardo. Quando alcune aziende entrano in difficoltà e la disoccupazione aumenta, le banche rivalutano i prestiti in essere e, ove possibile, ne chiedono il rimborso. A ciò si aggiunge la pressione delle banche centrali, preoccupate che perdite rilevanti possano trasformare la recessione in una crisi bancaria. L’accesso al credito diventa quindi più difficile. Le aziende più indebitate sono costrette a ridurre la propria esposizione ed alcune non riescono a farvi fronte. I fallimenti peggiorano i bilanci degli istituti e aggravano la crisi, fino a coinvolgere le banche e gli intermediari maggiormente esposti e generare quindi una situazione di panico.
L’aggiustamento: le banche centrali riconoscono che la scarsità di credito può aggravare ulteriormente la crisi. Di conseguenza, riducono i tassi di interesse e adottano misure volte a favorire la ripresa dei prestiti e dell’attività economica. Le banche tornano gradualmente a concedere credito e il ciclo ricomincia.
Queste 4 fasi si sono sempre verificate nella storia del credito. A volte durano di più a volte di meno ma il ciclo del credito è il medesimo da quando esistono le banche.
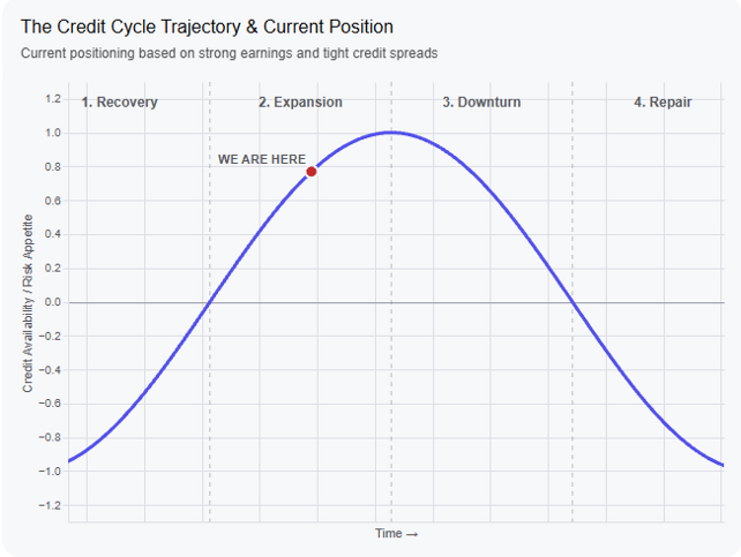
Naturalmente a questo punto la domanda che sorge spontanea è: in quale fase del ciclo del credito siamo adesso? La risposta è semplice, siamo in cima alla fase di espansione (vedi figura allegata): in questo momento i margini (attenzione, non parlo di tassi d’interesse ma di margini sopra i tassi d’interesse per chi è indebitato) sono ai minimi storici sia per i privati, che trovano ottime condizioni sui mutui, sia per le aziende che riescono a indebitarsi a condizioni molto vantaggiose.
Se ci troviamo al culmine della fase di espansione, è ragionevole attendersi un progressivo deterioramento delle condizioni del credito. Non è possibile stabilire quando avverrà: la fase espansiva potrebbe proseguire ancora, ma è probabile che nei prossimi mesi l’accesso ai finanziamenti diventi meno favorevole.
Quali indicazioni possono trarre aziende e privati da questa analisi? Le implicazioni operative sono semplici:
· Per i privati che stanno per acquistare casa, il consiglio è di definire il mutuo il prima possibile, perché le condizioni potrebbero diventare meno favorevoli.
· Per le aziende, il consiglio è di estendere per quanto possibile la scadenza del debito e, se sono necessari nuovi finanziamenti, di definirli rapidamente: tra qualche mese potrebbero non essere più disponibili alle condizioni attuali.
In entrambi i casi, rinviare la decisione di qualche mese potrebbe tradursi in un costo maggiore o, nei casi più sfavorevoli, nella perdita dell’accesso a un finanziamento oggi disponibile a condizioni vantaggiose.
Disclaimer: quanto sopra scritto rappresenta unicamente il pensiero, alla data attuale, di Claudio Livolsi e non vuole in nessun modo essere una sollecitazione ad investire o a disinvestire in titoli o altri strumenti di investimento. Le società sopra nominate non sono in alcun modo collegate a Claudio Livolsi. Claudio Livolsi potrebbe o meno aver investito a titolo personale in uno o più dei suddetti titoli. Claudio Livolsi, titolare del sito CLDA Consulting, non è responsabile in alcun modo per investimenti o disinvestimenti effettuati in seguito alla lettura del suddetto articolo
Iscriviti alla newsletter