Claudio Livolsi
Claudio@cldaconsulting.com
+39 335 7598529
CLDA Consulting

BLOG
Newsletter n. 9 - La crisi dei bonds?
Newsletter n. 9 - La crisi dei bonds?
Actually, no one can see a bubble. That's what makes it a bubble – dal film “The Big Short”
Ho lavorato 30 anni nel mercato dei bonds, ovvero i titoli obbligazionari. Il mercato delle obbligazioni, che comprende le obbligazioni governative (government bonds) e le obbligazioni corporate (corporate bonds), è ENORMEMENTE più grande del mercato azionario, da sempre. Eppure i giornali, la stampa specializzata, persino i social media, sono al 90% dedicati ai movimenti dei mercati azionari. I mercati obbligazionari entrano nella cronaca solo quando ci sono grossi movimenti o grandi crisi (ad esempio nel 2008 quando improvvisamente tutti scoprirono cosa erano gli ABS e i sub prime mortgages, o nel 2011 quando improvvisamente tutti scoprirono cosa era lo spread tra BTP e Bund).
In queste ultime settimane si cominciano a leggere titoli sul tema bonds perché i governativi americani ed europei negli ultimi mesi hanno subito un calo di prezzo significativo, anche se, secondo me, totalmente giustificato.
La ragione principale del calo di prezzo dei governativi (e del conseguente aumento dei rendimenti di questi titoli) è principalmente nelle aspettative di inflazione che sono al rialzo. Abbiamo già vissuto una fiammata inflattiva nel 2021-2022 con la ripresa post-covid. Qui le cause sono altre (la guerra in Iran soprattutto) ma il risultato è simile.
Quando l’inflazione sale, le banche centrali cercano di abbassarla alzando i tassi d’interesse a breve. Poiché i tassi a lungo sono fondamentalmente una proiezione dell’aspettativa sui tassi a breve nei prossimi anni è chiaro che anche i tassi a lungo salgono, ovvero i prezzi dei titoli obbligazionari con scadenza a lungo termine scendono. E’ quello che sta succedendo in questo periodo.
Normalmente la risalita dei tassi a breve e a lungo fa sì che l’economia rallenti, perché costa di più investire, costa di più comprare casa con un mutuo, ed in aggiunta il rendimento più alto dei titoli obbligazionari diventa interessante per chi prima investiva in azioni o in immobili per cui magari anziché comprare azioni gli investitori comprano obbligazioni, principalmente governative. Questo rallentamento dell’economia normalmente fa abbassare l’inflazione, a prezzo di un aumento della disoccupazione, a questo punto i tassi ricominciano a scendere e l’economia riparte.
Quello sopra descritto è il normale ciclo economico che avviene da sempre. Oggi siamo in una fase in cui le borse sono ai massimi, in USA abbiamo la piena occupazione ed anche in Europa la disoccupazione è bassa, i tassi erano bassi fino a qualche tempo fa, i consumi continuavano a crescere, non è così strano che di fronte a ciò i prezzi abbiano cominciato a salire troppo e quindi le banche centrali si trovino costrette ad alzare i tassi. In termini storici i tassi di oggi, anche dopo i rialzi recenti, sono assolutamente normali rispetto a quelli di 15 o 20 o 30 anni fa.
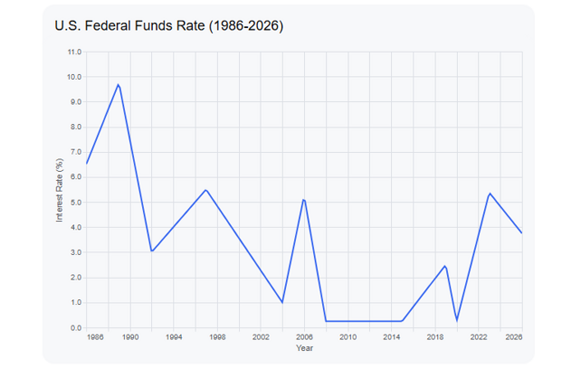
Nel grafico qui sotto si vede il Federal Funds rate, ovvero il tasso di riferimento del dollaro, negli ultimi 40 anni. E’ evidente che siamo assolutamente in linea e decisamente sotto ai livelli visti alla fine degli anni 80 e all’inizio degli anni 90. La vera eccezione sono i tassi molto bassi visti nel periodo 2008-2018 e nel periodo del Covid, ma oggi non siamo in uno scenario particolarmente anomalo.
Quello che io trovo anomalo, e lo so che forse mi ripeto, è che con i tassi significativamente più alti di qualche mese o anno fa, le borse, che in teoria dovrebbero scendere quando i tassi salgono, siano ancora ai massimi storici. Questo è ciò che mi fa preoccupare di più perché è una anomalia che probabilmente verrà corretta nei prossimi mesi, e non sempre le correzioni sono dolci e gentili, a volte sono brusche e violente.
Un ultima notazione: nelle prossime settimane la BCE probabilmente alzerà i tassi di un quarto di punto mentre la Fed, che fino a qualche tempo fa sembrava dovesse abbassarli, probabilmente li terrà invariati. Queste 2 mosse sono già incorporate dai mercati, quindi a meno di movimenti differenti le azioni delle banche centrali, anche laddove alzassero di più, sono fondamentalmente attese dai mercati e riflesse nei prezzi.
Esiste la possibilità di una crisi del debito sovrano?
Quanto detto sopra non esclude del tutto il rischio che si possa avere in un futuro prossimo una crisi del debito sovrano come quella vista nel 2010, gli elementi che potrebbero precipitare una crisi di questo genere sono i seguenti:
- Fabbisogni crescenti da parte degli stati per colmare la crescente disparità sociale derivante dagli aumenti di produttività. In sintesi l’uso dell’AI e le politiche dei governi in gran parte conservatori in giro per il mondo stanno incrementando le disparità sociali. Questo provoca la necessità da parte di molti stati di supplire con sussidi per compensare la classe media impoverita.
- Riduzione dello stock di Treasuries da parte della Cina, che ha anch’essa necessità di incrementare la spesa pubblica
- La crescita dei tassi aumenta le necessità finanziarie dei governi, che devono quindi emettere più titoli di stato in un circolo vizioso negativo
Questo potrebbe portare ad una crisi del debito, che non potrebbe essere risolta, come si è fatto in passato, con quantitative easing (ovvero stampare moneta) a causa del livello già alto di inflazione. E’ però uno scenario che, pur non impossibile, non è secondo me lo scenario principale e risulta meno probabile del, secondo me imminente, calo dei corsi azionari.
Infatti se è vero che un rapporto debito/PIL alto non fa dormire sonni tranquilli ai ministri del Tesoro dei vari paesi, ciò che conta di più è la durata media del debito (in media piuttosto alta in Italia come in USA come in UK) e la capacità di rifinanziarlo sui mercati domestici e internazionali. Ad oggi non vi sono segnali di alcuna difficoltà nel rifinanziare le emissioni governative ed anzi, se vi fosse un calo dei listini azionari, una parte dei flussi in uscita dai fondi azionari probabilmente andrebbe a sostenere le emissioni di debito.
I finanziamenti delle imprese
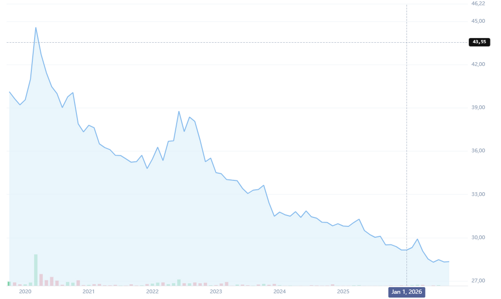
Ciò che invece potrebbe succedere con maggiore probabilità è l’aumento degli spreads per i corporate bonds in uno scenario recessivo: quando l’economia rallenta e le aziende guadagnano di meno normalmente il credito diventa più difficile e più costoso. In questo senso visto che siamo ai minimi storici degli spreads dei titoli corporate, non sarebbe assolutamente strano vedere un rialzo del costo del finanziamento per le aziende anche in termini di spread oltre che per il rialzo dei tassi. Questo andrebbe a ridurre la capacità di indebitamento delle imprese e di conseguenza anche i loro investimenti. E’ questa una possibilità molto concreta e basta vedere il grafico dell’ETF Crossover short, che ci fa vedere come si muove lo spread dei titoli “high yield” nel tempo, per capire che siamo a livelli storicamente molto bassi.
Fonte: Investing.com
Conclusioni per i privati e per le aziende
Privati: per quanto riguarda gli investitori in titoli obbligazionari, è chiaro che un movimento al ribasso dei prezzi non piace a nessun possessore di bonds, però è anche vero che le obbligazioni sono normalmente un investimento a medio-lungo termine. Il consiglio è dunque di continuare a comprare bonds a questi tassi più interessanti, pur consapevoli che i tassi potrebbero salire ancora e per un po’ di tempo. Ma pensare di cogliere il minimo del mercato, sui bonds come su qualsiasi altro investimento, è velleitario. Accontentiamoci di portare a casa oggi un rendimento interessante dal nostro portafoglio obbligazionario, dopo anni e anni di tassi vicini allo zero.
Aziende: è molto probabile che in futuro avremo tassi più alti e spreads più alti. Difficile dire quando ma sui tassi il movimento al rialzo è già in corso, sugli spreads invece deve ancora avvenire. Per una azienda che deve fare investimenti dunque il consiglio è di finanziarsi ora, che le condizioni sono ancora molto buone, perché potenzialmente tra qualche mese o nei prossimi anni sia i tassi che gli spreads potrebbero essere significativamente più alti, senza che ciò rappresenti un caso particolare o un evento estremo, ma semplicemente una caratteristica del ciclo economico.
Diisclaimer: quanto sopra scritto rappresenta unicamente il pensiero, alla data attuale, di Claudio Livolsi e non vuole in nessun modo essere una sollecitazione ad investire o a disinvestire in titoli o altri strumenti di investimento. Le società sopra nominate non sono in alcun modo collegate a Claudio Livolsi. Claudio Livolsi potrebbe o meno aver investito a titolo personale in uno o più dei suddetti titoli. Claudio Livolsi, titolare del sito CLDA Consulting, non è responsabile in alcun modo per investimenti o disinvestimenti effettuati in seguito alla lettura del suddetto articolo
Disclaimer: quanto sopra scritto rappresenta unicamente il pensiero, alla data attuale, di Claudio Livolsi e non vuole in nessun modo essere una sollecitazione ad investire o a disinvestire in titoli o altri strumenti di investimento. Le società sopra nominate non sono in alcun modo collegate a Claudio Livolsi. Claudio Livolsi potrebbe o meno aver investito a titolo personale in uno o più dei suddetti titoli. Claudio Livolsi, titolare del sito CLDA Consulting, non è responsabile in alcun modo per investimenti o disinvestimenti effettuati in seguito alla lettura del suddetto articolo
Iscriviti alla newsletter